Podatek Belki to złodziej? Jak legalnie ukryć przed nim zyski w 2026 roku (IKE, IKZE, OIPE) – Wielki Przewodnik
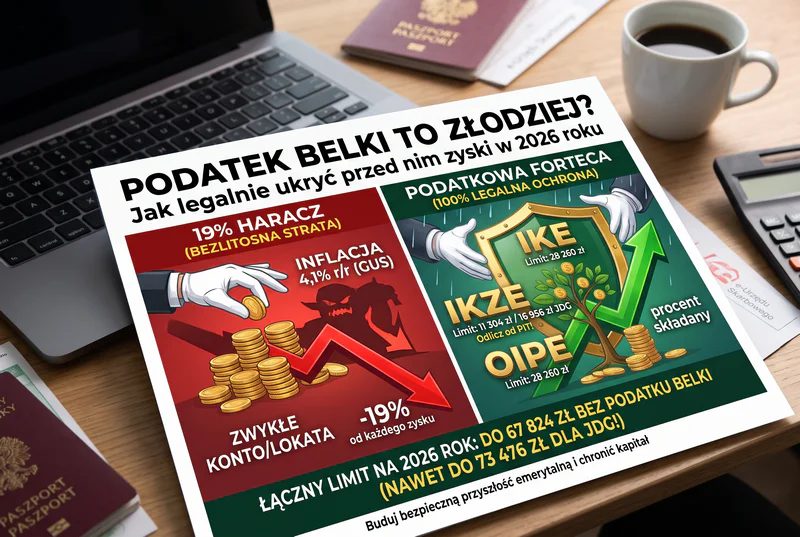
🔥 Podatek Belki to cichy, bezlitosny i systemowy zabójca Twojego bogactwa. Zanim w ogóle zauważysz, że Twoje inwestycje, lokaty czy oszczędności zaczęły zarabiać, państwo bez ostrzeżenia i bez Twojej zgody pobiera 19% haraczu od każdego wypracowanego zysku. W 2026 roku, przy wciąż podwyższonej inflacji, ten podatek staje się prawdziwą plagą dla polskich portfeli inwestycyjnych. Według najnowszych, szokujących danych GUS opublikowanych w połowie października 2026 roku, inflacja CPI we wrześniu wyniosła aż 4,1% r/r (przyspieszając z 3,4% w sierpniu), a inflacja bazowa (bez cen żywności i energii) utrzymuje się na uporczywym poziomie 3,1%. Co gorsza, Rada Polityki Pieniężnej na swoim październikowym posiedzeniu utrzymała stopę referencyjną na poziomie 3,75%, co oznacza, że Twoje lokaty i obligacje skarbowe ledwo chronią kapitał przed utratą siły nabywczej. A gdy już wypracują jakikolwiek realny zysk, 19% podatku od zysków kapitałowych bezlitośnie go topi. W tym potężnym, ultra-szczegółowym i wyczerpującym przewodniku na koniec 2026 roku udowodnimy matematycznie, dlaczego podatek Belki to "złodziej w białych rękawiczkach" i pokażemy krok po kroku, jak całkowicie legalnie ukryć przed nim nawet 67 824 zł kapitału rocznie, wykorzystując rekordowe limity IKE, IKZE oraz OIPE na 2026 rok. 📉➡️🛡️💰
Najgorsze, co możesz zrobić w obecnej sytuacji makroekonomicznej, to trzymać pieniądze na zwykłym koncie oszczędnościowym lub w "skarpecie", a następnie biernie godzić się na utratę siły nabywczej i oddawanie fiskusowi niemal jednej piątej każdego zarobionego grosza. Poniżej znajdziesz pełne wyliczenia, zaawansowane strategie optymalizacji podatkowej, aktualne limity na 2026 rok, analizę historyczną oraz gotowy, bezkompromisowy plan działania na najbliższe tygodnie, który pozwoli Ci zbudować potężną fortecę finansową, niedostępną dla urzędu skarbowego.
Geneza Złodzieja: Skąd wziął się Podatek Belki i dlaczego niszczy klasę średnią?
Zanim przejdziemy do twardych liczb i zaawansowanych strategii optymalizacji podatkowej dostępnych w 2026 roku, musimy zrozumieć historyczny i psychologiczny kontekst podatku od zysków kapitałowych, potocznie zwanego podatkiem Belki. Wprowadzony w 2002 roku przez ówczesnego Ministra Finansów Marka Belkę, miał w założeniu uszczelnić system podatkowy i zrównać opodatkowanie dochodów z pracy z dochodami z kapitału. Początkowo wynosił 20%, a od 2004 roku, po wejściu Polski do Unii Europejskiej, obniżono go do 19%, co miało być ukłonem w stronę inwestorów giełdowych i dostosowaniem do standardów europejskich. W rzeczywistości jednak, przez ponad dwie dekady, podatek ten stał się bezlitosnym mechanizmem drenującym majątek Polaków, którzy próbowali zabezpieczyć się przed inflacją.
Problem nie leży w samej idei opodatkowania, ale w mechanizmie jego poboru i braku indeksacji progów podatkowych oraz kwoty wolnej od podatku w odniesieniu do zysków kapitałowych. Kiedy inflacja w październiku 2026 roku wynosi 4,1%, a lokaty bankowe oferują 5%, Twój realny zysk wynosi zaledwie 0,9%. Jednak Skarb Państwa nie interesuje się realną siłą nabywczą Twoich pieniędzy – fiskus nalicza 19% podatku od nominalnego zysku. Oznacza to, że w ujęciu realnym, po odjęciu inflacji, państwo zabiera Ci nie 19%, ale często ponad 50% lub nawet 100% Twojego realnego zysku! To zjawisko w ekonomii nazywane jest 'iluzją pieniądza' i jest jednym z najbardziej niesprawiedliwych aspektów współczesnego systemu podatkowego. Podatek Belki w rzeczywistości nie opodatkowuje Twojego bogacenia się – on opodatkowuje sam fakt, że Twoje pieniądze w ogóle istnieją w systemie finansowym i próbują nadążyć za inflacją.
Matematyka Straty: Dlaczego 19% to w rzeczywistości o wiele więcej? (Symulacje na 30 i 40 lat)
Zacznijmy od brutalnej matematyki, której próżno szukać w szkolnych podręcznikach. Podatek Belki nie uderza tylko w Twój bieżący zysk – on niszczy potęgowanie odsetek, czyli procent składany, który Albert Einstein rzekomo nazwał ósmym cudem świata. Kiedy inwestujesz poza kontami emerytalnymi, Twój zysk jest co roku (lub przy każdej wypłacie) pomniejszany o 19%. To drastycznie spłaszcza krzywą wzrostu Twojego majątku w długim terminie. Przejdźmy do twardych liczb i symulacji dla polskiego inwestora w 2026 roku.
Wyobraź sobie, że inwestujesz jednorazowo 100 000 zł w portfel globanych akcji (np. ETF na indeks MSCI World) ze średniorocznym historycznym zwrotem na poziomie 7% przez 30 lat (np. od 30. do 60. roku życia).
- Scenariusz A (Brak podatku Belki - IKE/OIPE): Twój kapitał pracuje nieprzerwanie, zyski są w całości reinwestowane. Po 30 latach Twoje 100 000 zł zamienia się w astronomiczne 761 225 zł. Cała ta kwota jest Twoja, a przy wypłacie po 60. roku życia z IKE nie zapłacisz ani grosza podatku od zysków kapitałowych.
- Scenariusz B (Zwykłe konto maklerskie - Podatek Belki co rok): Twój zysk jest co rok pomniejszany o 19%. Efektywna stopa zwrotu po opodatkowaniu spada z 7% do 5,67%. Po 30 latach na Twoim koncie widnieje kwota 523 429 zł.
Różnica? Ponad 237 796 zł! To kwota, którą dobrowolnie, z uśmiechem na ustach, oddałeś Skarbowi Państwa przez 3 dekady, tylko dlatego, że nie wykorzystałeś dostępnych, w 100% legalnych instrumentów osłonowych. A mówimy tu tylko o jednorazowej wpłacie 100 tysięcy złotych. Jeśli do tego doliczymy regularne, comiesięczne dopłaty (strategia DCA), strata wywołana przez "złodzieja w białych rękawiczkach" idzie w miliony złotych w skali całego życia. Właśnie dlatego najbogatsi i najbardziej świadomi finansowo Polacy w 2026 roku masowo przenoszą swoje aktywa do "podatkowych rajów" wewnątrz polskiego i europejskiego systemu prawnego.
IKE w 2026 roku – Twoja główna tarcza antypodatkowa i anatomia wolności
Indywidualne Konto Emerytalne (IKE) to absolutny fundament świadomego inwestowania w Polsce. Zgodnie z obwieszczeniem Ministerstwa Rodziny, Pracy i Polityki Społecznej, limit wpłat na IKE w 2026 roku wynosi rekordowe 28 260 zł. To o ponad 2000 zł więcej niż w roku poprzednim! Co daje IKE? Jeśli zgromadzone na nim środki wypłacisz po ukończeniu 60. roku życia (lub 55. roku życia, jeśli nabyłeś uprawnienia do wcześniejszej emerytury), cały wypracowany zysk jest w 100% zwolniony z 19% podatku Belki.
Największą zaletą IKE jest jego elastyczność. W przeciwieństwie do ZUS czy Otwartych Funduszy Emerytalnych, pieniądze na IKE są w 100% Twoją prywatną własnością. Możesz je w każdej chwili wypłacić (tzw. zwrot), a nawet dziedziczą je Twoi bliscy bez konieczności płacenia podatku od spadków i darowizn oraz bez podatku Belki! Jakie instrumenty powinieneś kupić na IKE w 2026 roku? Oto szczegółowa analiza dostępnych form:
1. IKE Obligacje Skarbowe – Najlepszy bezryzykowny aktyw w Europie
W ramach IKE możesz zakupić detaliczne Obligacje Skarbowe indeksowane inflacją. To absolutny "game-changer" dla konserwatywnych inwestorów. W pierwszym roku dają one stałe oprocentowanie (obecnie ok. 6,20%), a w kolejnych latach: inflacja + marża (np. 2,50% dla obligacji 10-letnich EDO). Trzymanie ich na zwykłym koncie oznacza, że co rok oddajesz 19% zysku. Kupując je na IKE, reinwestujesz odsetki bez podatku, a po 10 latach, gdy obligacje się zakończą, cały zysk ucieka z sieci fiskusa. Na IKE Obligacje (dostępne w PKO BP i Pekao SA) kupisz je bez żadnych prowizji maklerskich. Co więcej, jeśli będziesz potrzebować gotówki przed upływem terminu wykupu, możesz zerwać obligacje płacąc zaledwie 2,00 zł kary od każdej obligacji, co czyni je niesamowicie płynną poduszką finansową.
2. IKE Maklerskie – Globalna dywersyfikacja bez haraczu
Konto maklerskie w formie IKE to narzędzie dla osób, które chcą budować majątek na rynkach globalnych. Wybierając konto maklerskie IKE (np. w BOŚ, mBank, XTB czy VeloBank), możesz bez podatku reinwestować dywidendy i kupować kolejne jednostki funduszy ETF. Kluczowe jest tutaj wybieranie funduszy typu "Accumulating" (Acc), które automatycznie reinwestują dywidendy wewnątrz funduszu. Dzięki temu unikasz problemu ręcznego rozliczania dywidend z zagranicy i podatku u źródła (WHT), a całość rośnie w "bańce" bez podatku Belki. Unikaj drogich, aktywnie zarządzanych funduszy inwestycyjnych z wysokimi opłatami za zarządzanie (TER powyżej 1,5%), ponieważ w horyzoncie 20 lat zjedzą one więcej kapitału niż sam podatek.
IKZE – odlicz od PIT i zyskaj podwójnie w 2026 roku (Matematyka Ryczałtu)
Indywidualne Konto Zabezpieczenia Emerytalnego (IKZE) to zupełnie inna bestia, która w 2026 roku oferuje potężne korzyści podatkowe "na wejściu". Limit wpłat na IKZE w 2026 roku wynosi 11 304 zł dla osób zatrudnionych na etacie, umowach zlecenie czy o dzieło. Dla osób prowadzących jednoosobową działalność gospodarczą (JDG), limit ten jest jeszcze wyższy i wynosi 16 956 zł.
Na czym polega magia IKZE? Wpłaty na IKZE możesz w całości odliczyć od podstawy opodatkowania w rocznym zeznaniu PIT. Oznacza to, że urząd skarbowy "dokłada" się do Twoich inwestycji, zwracając Ci podatek dochodowy, który zapłaciłbyś od tej kwoty. Przeanalizujmy to na przykładzie dla 2026 roku:
- Próg podatkowy 12%: Wpłacasz maksymalne 11 304 zł na IKZE. W PIT odzyskujesz 1 356 zł. Twój realny koszt inwestycji to zaledwie 9 948 zł.
- Próg podatkowy 32%: Wpłacasz 11 304 zł na IKZE. W PIT odzyskujesz potężne 3 617 zł! Twój realny koszt inwestycji to 7 687 zł. Oznacza to, że już na starcie masz ponad 47% "zysku" w postaci zaoszczędzonego podatku dochodowego.
- Podatek liniowy 19% (przedsiębiorcy): Przy limicie 16 956 zł, odzyskujesz z PIT 3 221 zł.
- Ryczałt ewidencjonowany: Przedsiębiorcy na ryczałcie odliczają wpłaty na IKZE od przychodu. Jeśli Twoja stawka ryczałtu wynosi np. 12% (częste dla IT i inżynierów), wpłacając 16 956 zł, obniżasz podatek do zapłaty o 2 034 zł. To gwarantowany, natychmiastowy zwrot z inwestycji, którego nie da się pobić na żadnej giełdzie!
Jaki jest haczyk? Przy wypłacie środków z IKZE (po 65. roku życia), zamiast 19% podatku Belki, zapłacisz zryczałtowany podatek w wysokości 10% od CAŁEJ wypłacanej kwoty (wpłaty + zyski). Matematyka jest jednak bezlitosna na korzyść IKZE: 10% podatku od całości po 30 latach procentu składanego i uwzględniając 32% zwrot z PIT na starcie, daje w portfelu znacznie więcej pieniędzy niż zwykły rachunek maklerski opodatkowany 19% rocznie od zysku. IKZE to absolutny "must-have" dla każdego, kto przekracza pierwszy próg podatkowy w Polsce!
Warto również podkreślić psychologiczny aspekt IKZE. Możliwość odliczenia wpłaty od podatku dochodowego działa na wyobraźnię jak magnes. Wielu inwestorów, widząc, że przelewając 11 304 zł na konto maklerskie IKZE, dostaje od państwa "premię" w postaci ponad 3,6 tysiąca złotych zwrotu z PIT, decyduje się na jeszcze większe oszczędzanie. Ten mechanizm sprawia, że IKZE w 2026 roku stało się najpopularniejszym produktem finansowym wśród klasy średniej i wyższej w Polsce. Dodatkowo, od 2026 roku systemy bankowe i maklerskie znacznie uprościły proces generowania zaświadczeń o wpłatach na IKZE, które trafiają bezpośrednio do Twego PIT-a przez e-Urząd Skarbowy, co eliminuje papierologię i ryzyko błędów w zeznaniu rocznym.
Pamiętaj jednak, że IKZE wymaga dyscypliny. Środki te są "zamrożone" pod karą utraty korzyści podatkowych. Jeśli w trakcie trwania umowy IKZE zdecydujesz się na tzw. zwrot środków (czyli ich wypłatę przed 65. rokiem życia), musisz doliczyć całą wypłaconą kwotę do swojego dochodu w roku podatkowym, w którym nastąpiła wypłata. Jeśli w tamtym roku znajdziesz się w drugim progu podatkowym (32%), będziesz musiał oddać fiskusowi niemal połowę wypłaconego kapitału! Dlatego na IKZE lokuj wyłącznie te środki, których z absolutną pewnością nie będziesz potrzebować na nagłe wydatki, takie jak zakup nieruchomości, ślub czy leczenie.
OIPE – Europejska potęga i trzeci filar Twojej tarczy
Ogólnoeuropejski Indywidualny Produkt Emerytalny (OIPE, znany też jako PEPP) to najnowsze narzędzie w arsenale polskiego inwestora. Limit wpłat na OIPE w 2026 roku wynosi 28 260 zł. Co najważniejsze, limit OIPE jest całkowicie niezależny od limitów IKE oraz IKZE! Oznacza to, że w 2026 roku możesz łącznie "ukryć" przed fiskusem astronomiczną kwotę: 28 260 zł (IKE) + 11 304 zł (IKZE) + 28 260 zł (OIPE) = 67 824 zł rocznie. Dla przedsiębiorców ta kwota rośnie do ponad 73 tysięcy złotych!
Dlaczego warto zainteresować się OIPE w 2026 roku? Po pierwsze, oferuje on podobne korzyści podatkowe co IKE (brak podatku Belki przy wypłacie po 60. roku życia). Po drugie, OIPE jest w pełni przenośny w całej Unii Europejskiej. Jeśli w przyszłości wyemigrujesz do Niemiec, Hiszpanii czy na Maltę, Twoje środki na OIPE podążą za Tobą, a Ty nie stracisz korzyści podatkowych. Po trzecie, dostawcy OIPE (często są to europejskie fintechy i duże domy maklerskie) oferują zazwyczaj bardzo niskie koszty zarządzania i dostęp do globalnych rynków w prosty, zautomatyzowany sposób. To doskonałe uzupełnienie dla polskich Obligacji Skarbowych na IKE czy odliczeń podatkowych na IKZE.
Strategia "Maksymalna Tarcza 2026" – jak to ograć krok po kroku?
Skoro znamy już teorię i twarde dane z października 2026 roku, przejdźmy do praktyki. Jak skonfigurować swoje finanse, aby w listopadzie i grudniu 2026 roku zmaksymalizować korzyści podatkowe przed zamknięciem roku podatkowego? Oto sprawdzony algorytm działania dla świadomego Polaka:
1. Zacznij od IKZE (Priorytet nr 1 dla etatowców i B2B): Jeśli zarabiasz powyżej 120 000 zł brutto rocznie (drugi próg podatkowy 32%), natychmiast otwórz IKZE i wpłać pełne 11 304 zł (lub 16 956 zł na B2B). Zrobi to ogromną różnicę w Twoim PIT za 2026 rok, który składasz w kwietniu 2027. Wybierz IKZE w formie konta maklerskiego (np. BOŚ, XTB), aby inwestować w tanie ETF-y, a nie drogie fundusze ubezpieczeniowe.
2. Zbuduj bezpieczną poduszkę na IKE Obligacje: Otwórej IKE w formie rachunku rejestrowego w PKO BP lub Pekao SA. Wpłać tam nadwyżki finansowe i kupuj 10-letnie obligacje EDO (indeksowane inflacją) lub 4-letnie COI. Dzięki temu Twoja "bezpieczna" część portfela zarabia powyżej inflacji (marża 2,00-2,50%), a odsetki nie są co rok haraczone przez 19% podatek Belki.
3. Uzupełnij portfel o OIPE: Jeśli wyczerpałeś limity IKE i IKZE, a nadal masz wolne środki i wierzysz w globalną dywersyfikację, otwórz OIPE. Wpłacaj tam regularnie, np. 1000 zł miesięcznie, inwestując w najtańszy dostępny ETF na rynki rozwinięte i wschodzące. Pamiętaj, że OIPE to świetna opcja, jeśli planujesz w przyszłości pracę w innym kraju UE.
4. Automatyzacja i DCA (Dollar Cost Averaging): Nie próbuj zgadywać, czy w listopadzie 2026 roku giełda osiągnie szczyt, czy może nastąpi korekta. Ustaw stałe zlecenia przelewów na swoje konta IKE/IKZE/OIPE na 2. dzień każdego miesiąca. Systematyczność to klucz do pokonania inflacji (która we wrześniu wyniosła 4,1%) i uśredniania cen jednostek funduszy czy akcji.
5. Optymalizacja podatkowa dla przedsiębiorców (B2B): Jeśli prowadzisz jednoosobową działalność gospodarczą i płacisz podatek liniowy 19% lub ryczałt, IKZE to dla Ciebie potężne narzędzie. Choć przy ryczałcie nie odliczasz wpłat od dochodu, to możesz je odliczyć od przychodu (w zależności od specyfiki ryczałtu i limitów), co realnie obniża podstawę opodatkowania. Z kolei na podatku liniowym, wpłacając 16 956 zł na IKZE, zyskujesz ponad 3200 zł "rabatu" na podatkach. Przedsiębiorcy często traktują IKZE jako alternatywę dla wypłacania dywidendy z własnej spółki – zamiast płacić CIT i potem 19% Belki, wrzucasz środki w IKZE w koszty lub odliczasz od dochodu.
Porównanie Kont Maklerskich IKE/IKZE w 2026 roku – Gdzie uciekać z kapitałem?
Wybór odpowiedniego brokera to decyzja na dekady. Złe wybory (np. drogie fundusze ubezpieczeniowe z opłatą likwidacyjną) mogą zniszczyć Twój portfel. Oto krótkie podsumowanie najlepszych opcji maklerskich na koniec 2026 roku:
- XTB: Absolutny lider pod kątem UX i braku prowizji (do 100 000 EUR obrotu miesięcznie). Oferują zarówno IKE, jak i IKZE. Świetna aplikacja mobilna, dostęp do tysięcy ETF-ów i akcji z całego świata. Idealne dla osób ceniących wygodę i niskie koszty.
- DM BOŚ: Klasyk polskiego rynku. Nieco wyższe opłaty i archaiczny interfejs, ale potężne możliwości – dostęp do rynków zagranicznych, obligacji korporacyjnych i skarbowych. Często wybierany przez zaawansowanych inwestorów i analityków.
- mBank / BM mBank: Wygoda integracji z kontem osobistym, ale uwaga na wysokie opłaty za przechowywanie aktywów zagranicznych i przewalutowania. Dobre dla osób, które chcą mieć wszystko w jednym banku i inwestują głównie na GPW.
- PKO BP / Pekao SA (IKE Obligacje): Jedyne sensowne miejsca do zakupu detalicznych Obligacji Skarbowych indeksowanych inflacją. Brak opłat za prowadzenie konta, pełne bezpieczeństwo Skarbu Państwa.
Dziedziczenie bez sądu i bez podatku – Ukryta supermoc IKE i IKZE
Jednym z najbardziej niedocenianych aspektów kont emerytalnych jest mechanizm dziedziczenia. Środki zgromadzone na IKE, IKZE oraz OIPE nie wchodzą w skład masy spadkowej, o ile w umowie wskazano osoby uprawnione (beneficjentów). Co to oznacza w praktyce? Jeśli posiadacz konta umrze, pieniądze nie są blokowane na miesiące przez sąd spadkowy, nie podlegają procedurze stwierdzenia nabycia spadku i są wypłacane bezpośrednio wskazanym osobom w ciągu kilkunastu dni. Co więcej, dla najbliższej rodziny (małżonek, dzieci) oznacza to całkowite zwolnienie z podatku od spadków i darowizn.
Ale to nie wszystko! Zgodnie z ustawą o podatku dochodowym od osób fizycznych, wypłata środków z IKE przez spadkobiercę jest zwolniona z 19% podatku Belki od zysków wypracowanych przez zmarłego! Oznacza to, że jeśli Twój małżonek przez 20 lat budował majątek na IKE, a następnie zmarł, Ty jako spadkobierca możesz wypłacić całość (kapitał + gigantyczne zyski) i nie zapłacić fiskusowi ani grosza podatku od zysków kapitałowych. To potężne narzędzie planowania majątkowego, które deklasuje tradycyjne lokaty czy zwykłe konta maklerskie, gdzie spadkobierca musiałby rozliczyć podatek Belki od zysków zmarłego w PIT-38.
Najczęstsze błędy i pułapki, na których tracą Polacy
- Wczesne wypłaty z IKZE: Jeśli wypłacisz środki z IKZE przed 65. rokiem życia, musisz doliczyć całą wypłaconą kwotę do dochodu w danym roku i zapłacić podatek według swojej skali (12% lub 32%). To całkowicie niweczy sens zakładania IKZE. Traktuj te pieniądze jak zamurowane w betonowej skrzyni do emerytury.
- Ignorowanie limitów: Wiele osób nie wie, że limity rosną co roku. W 2026 roku masz do dyspozycji łącznie ponad 67 tysięcy złotych przestrzeni podatkowej. Niewykorzystanie tego limitu to dobrowolne oddanie pieniędzy fiskusowi. Limitu nie można przenosić na kolejne lata – przepada bezpowrotnie 31 grudnia!
- Wybór drogich funduszy inwestycyjnych: Banki często wciskają klientom na IKE i IKZE własne, aktywnie zarządzane fundusze z opłatą za zarządzanie (TER) na poziomie 2,0-2,5%. W horyzoncie 20 lat ta opłata "zje" Ci więcej kapitału niż sam podatek Belki! Zawsze wybieraj konta maklerskie i tanie fundusze pasywne (ETF) z TER poniżej 0,25%.
- Brak aktualizacji beneficjentów: Środki na IKE i IKZE podlegają dziedziczeniu. Jeśli nie wskażesz osób uprawnionych w umowie, pieniądze trafią do masy spadkowej, co może skomplikować proces ich odzyskania przez rodzinę i narazić na koszty notarialne.
Kolejnym, niezwykle groźnym błędem jest niekorzystanie z mechanizmu nadpłaty w IKE/OIPE w przypadku dziedziczenia. Wiele osób zakłada IKE, wpłaca tam środki, a następnie umiera, nie pozostawiając jasnych dyspozycji na wypadek śmierci. Choć środki podlegają dziedziczeniu bez podatku Belki, to proces ich uwolnienia przez instytucję finansową może trwać miesiącami, jeśli w systemie nie ma zaktualizowanych danych małżonka lub dzieci. Zawsze po zawarciu umowy IKE, IKZE czy OIPE, wejdź do panelu klienta i uzupełnij formularz "osób uprawnionych do otrzymania środków po śmierci". To nic nie kosztuje, a Twojej rodzinie oszczędzi stresu i biegania po notariuszach w i tak już trudnym czasie.
Alternatywy dla zamożnych: Fundacja Rodzinna i Estoński CIT
Co zrobić, gdy zarabiasz na tyle dużo, że limit 67 824 zł na IKE, IKZE i OIPE to dla Ciebie "kieszonkowe"? W 2026 roku zamożniejsi inwestorzy i przedsiębiorcy masowo uciekają w stronę Fundacji Rodzinnej oraz Estońskiego CIT. Fundacja Rodzinna pozwala na akumulowanie kapitału i reinwestowanie zysków z najmu, dywidend czy praw autorskich bez bieżącego opodatkowania CIT (płacisz jedynie 15% CIT przy wypłacie świadczeń na rzecz beneficjentów, a w niektórych konfiguracjach podatek ten wynosi efektywnie 0% lub jest odroczony). To potężne narzędzie dla osób, które chcą zbudować multi-pokoleniowy majątek, całkowicie odcinając się od corocznego haraczu w postaci podatku Belki od dywidend i odsetek.
Z kolei Estoński CIT w spółkach z o.o. pozwala na reinwestowanie zysków netto bez konieczności płacenia podatku dochodowego do momentu ich wypłaty. Choć nie eliminuje to ostatecznie podatku przy wypłacie dywidendy, to pozwala na nieograniczone w czasie procentowanie składane od kwoty brutto, co w horyzoncie 10-15 lat daje gigantyczną przewagę nad tradycyjnym opodatkowaniem liniowym czy skalą podatkową.
Podatek Belki a Kryptowaluty – Jak to rozegrać w 2026 roku?
Wielu entuzjastów Web3 i Bitcoina zadaje sobie pytanie: czy da się uniknąć podatku Belki od kryptowalut? Bezpośrednie posiadanie krypto na portfelu sprzętowym (np. Ledger, Trezor) podlega standardowemu opodatkowaniu 19% przy wymianie na FIAT lub płatnościach. Co więcej, polski system podatkowy wymaga corocznego raportowania przychodów i kosztów uzyskania przychodu z krypto w PIT-38, nawet jeśli nie wypłaciłeś środków na konto bankowe (tzw. zasada kasowa vs memoriałowa w specyficznych interpretacjach). To koszmar księgowy.
Rozwiązaniem jest syntetyczna ekspozycja na kryptowaluty w ramach IKE. Choć nie kupisz bezpośrednio Bitcoina na polskim IKE, to możesz kupić notowane na europejskich giełdach instrumenty typu ETN (Exchange Traded Notes) lub certyfikaty śledzące cenę BTC czy ETH. Ponieważ są to instrumenty finansowe, idealnie nadają się do "zapakowania" ich w konto IKE. Dzięki temu, jeśli Bitcoin wzrośnie o 500% w ciągu dekady, cały ten zysk wypłacisz po 60. roku życia z zerowym podatkiem Belki! To jedyny w 100% legalny i bezobsługowy sposób na inwestowanie w krypto bez corocznego stresu związanego z rozliczaniem setek transakcji na giełdach kryptowalutowych przed Urzędem Skarbowym.
Podsumowanie: Zbuduj fortecę, zanim skończy się 2026 rok!
Podatek Belki to w istocie rzeczy podatek od braku edukacji finansowej i lenistwa. System podatkowy w Polsce, mimo swojej skomplikowanej i często wrogiej natury, pozostawia szeroko otwarte furtki w postaci IKE, IKZE oraz OIPE. Przy obecnej stopie referencyjnej NBP na poziomie 3,75% i inflacji, która we wrześniu 2026 roku znów przyspieszyła do 4,1%, Twoje pieniądze na zwykłych lokatach topnieją w oczach. Jedynym ratunkiem jest ucieczka w aktywa finansowe (akcje, obligacje indeksowane inflacją, surowce) i ukrycie ich w "podatkowym sejfie".
Nie czekaj na grudzień, gdy w pośpiechu będziesz szukać ways to optimize your taxes. Zrób to TERAZ. Otwórz IKE, zasil IKZE, aby odliczyć to od PIT za bieżący rok, i zacznij budować kapitał, który w 100% trafi do Twojej kieszeni, a nie do budżetu państwa. Zyskaj przewagę, której nie ma 95% Twoich rodaków. Twoja przyszła emerytura w 2050 roku zależy od decyzji, które podejmiesz w ciągu najbliższych kilku tygodni 2026 roku. Działaj świadomie, systematycznie i bezlitośnie wobec fiskusa! 🚀
Najczęściej zadawane pytania (FAQ) - Podatek Belki, IKE, IKZE i OIPE w 2026 roku
- 1. Czy można mieć jednocześnie IKE, IKZE i OIPE?
Tak! To jedna z największych zalet polskiego systemu emerytalnego. Możesz posiadać jedno IKE, jedno IKZE oraz jedną umowę OIPE równocześnie. Limity wpłat na te konta są od siebie całkowicie niezależne, co w 2026 roku pozwala na ukrycie przed podatkiem Belki aż 67 824 zł (dla etatu) lub 73 476 zł (dla działalności gospodarczej). - 2. Co się stanie, gdy będę musiał wypłacić pieniądze z IKE przed 60. rokiem życia?
IKE jest bardzo elastyczne. W każdej chwili możesz dokonać tzw. "zwrotu", czyli zerwać umowę i wypłacić środki. Wtedy niestety zapłacisz 19% podatek Belki od wypracowanych zysków (ale odzyskasz kapitał). Nie ma jednak żadnych dodatkowych kar finansowych z samego tytułu wcześniejszej wypłaty, co czyni IKE świetnym miejscem na długoterminową poduszkę finansową. - 3. Czy IKZE się opłaca, jeśli zarabiam mało i płacę tylko 12% podatku PIT?
Nawet przy 12% stawce PIT, IKZE wciąż się opłaca, ponieważ zyskujesz natychmiastowy "zwrot" z inwestycji w wysokości 12%. Ponadto, na emeryturze, gdy wypłacasz środki z IKZE, płacisz zryczałtowany podatek w wysokości zaledwie 10% od całej kwoty. Biorąc pod uwagę, że na emeryturze prawdopodobnie znajdziesz się w najniższym progu podatkowym, matematyka nadal gra na Twoją korzyść. - 4. Czy na IKE i IKZE można kupować kryptowaluty?
Bezpośrednio – nie. Polskie prawo nie definiuje kryptowalut jako instrumentów finansowych, które mogą być przedmiotem obrotu na standardowych rachunkach maklerskich IKE/IKZE. Możesz jednak kupić na IKE fundusze ETF typu ETN (Exchange Traded Notes) lub certyfikaty, które odwzorowują cenę Bitcoina czy Ethereum, uzyskając w ten sposób syntetyczną ekspozycję na rynek krypto bez podatku Belki. - 5. Jak dziedziczy się środki z IKE, IKZE i OIPE?
Środki zgromadzone na tych kontach nie wchodzą w skład masy spadkowej w tradycyjnym sensie, o ile w umowie wskazano osoby uprawnione (beneficjentów). Dzięki temu rodzina otrzymuje pieniądze szybko, bez postępowania spadkowego w sądzie i bez konieczności opłacania podatku od spadków i darowizn (dla najbliższej rodziny). Co ważne, spadkobiercy mogą wypłacić te środki bez konieczności płacenia 19% podatku Belki od zysków wypracowanych przez zmarłego! - 6. Czy na ryczałcie ewidencjonowanym mogę odliczyć wpłaty na IKZE?
Tak, przedsiębiorcy na ryczałcie mogą odliczyć wpłaty na IKZE od przychodu. Obniża to podstawę opodatkowania, co przekłada się na realną oszczędność podatkową, proporcjonalną do stawki ryczałtu właściwej dla danego rodzaju działalności (np. 12%, 15% czy 8,5%). To potężne narzędzie dla programistów i freelancerów na B2B. - 7. Co to jest tzw. Luka Belki i czy nadal istnieje w 2026 roku?
Luka Belki to potoczne określenie na brak opodatkowania zysków kapitałowych w niektórych funduszach inwestycyjnych (FIO) przy określonych warunkach. Choć fiskus uszczelnił większość tych luk, to nowoczesnym, w 100% legalnym odpowiednikiem Luki Belki jest reinwestycja dywidend w tanie ETF-y typu 'Accumulating' na koncie IKE, gdzie podatek nie występuje w ogóle. - 8. Czy opłaca się przenosić stare IKE/IKZE do nowego brokera w 2026 roku?
Zdecydowanie tak, jeśli Twój obecny dostawca pobiera wysokie opłaty za zarządzanie lub oferuje drogie fundusze aktywnie zarządzane. Transfer IKE/IKZE jest operacją neutralną podatkowo – nie wywołuje podatku Belki, a pozwala zaoszczędzić tysiące złotych na opłatach (TER) w horyzoncie 20-30 lat.