Lokata czy Obligacje Skarbowe (indeksowane inflacją)? Gdzie uciec z gotówką w 2026?
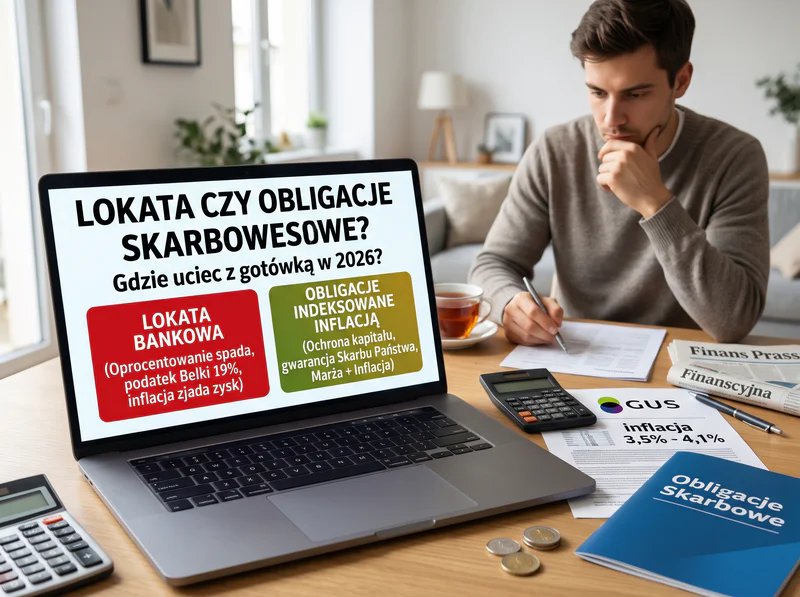
🔥 Odwieczny dylemat każdego Polaka, który posiada jakiekolwiek oszczędności, powraca w 2026 roku ze zdwojoną siłą. Z jednej strony mamy tradycyjne lokaty bankowe, które od lat są wbudowane w naszą mentalność jako "najbezpieczniejsza przystań" dla kapitału. Z drugiej strony rynek oferuje potężne, gwarantowane przez Skarb Państwa narzędzie, jakim są obligacje skarbowe indeksowane inflacją. Zanim jednak podejmiesz ostateczną decyzję, musisz zrozumieć jedną, brutalną prawdę matematyczną, o której banki milczą: lokaty są "cichym pożeraczem kapitału". Dlaczego? Ponieważ po odliczeniu oficjalnego wskaźnika inflacji oraz bezlitosnego podatku od zysków kapitałowych (tzw. podatku Belki), realna siła nabywcza Twoich pieniędzy na tradycyjnym depozycie systematycznie topnieje. W tym ultra-szczegółowym, kompleksowym przewodniku po rynku finansowym na listopad 2026 roku obnażamy mity na temat lokat, analizujemy najnowsze dane makroekonomiczne z GUS i NBP oraz pokazujemy krok po kroku, jak zbudować potężną tarczę antyinflacyjną, wykorzystując obligacje indeksowane, złoto, globalne rynki akcji oraz konta emerytalne IKE/IKZE. Nie znajdziesz tu poleceń konkretnych kont bankowych czy kart kredytowych – skupiamy się wyłącznie na skutecznych, matematycznie udowodnionych sposobach na zarobek i ochronę majątku w realiach polskiej gospodarki u schyłku 2026 roku. 📉➡️🛡️💰
Listopad 2026 roku to czas przełomowy dla polskiego oszczędzającego. Z danych GUS wynika, że inflacja we wrześniu 2026 roku wyniosła ostatecznie 4,1 proc. rok do roku, co było wynikiem wyższym od wstępnych prognoz analityków. Jednak już wstępny szacunek za październik 2026 roku wskazuje na wyraźne hamowanie wzrostu cen do poziomu 3,5 proc.. To doskonała wiadomość dla konsumentów, ale dla posiadaczy gotówki oznacza to jedno: era dwucyfrowych stóp procentowych i gigantycznych zysków z prostych lokat bezpowrotnie minęła. Rada Polityki Pieniężnej (RPP) w październiku 2026 roku pozostawiła stopy procentowe NBP bez zmian, a stopa referencyjna ukształtowała się na poziomie 3,75 proc.. Banki komercyjne, widząc spadający trend inflacyjny oraz stabilizację kosztu pieniądza na rynku międzybankowym, rozpoczęły już agresywne obniżki oprocentowania depozytów dla nowych środków. W takich warunkach trzymanie pieniędzy na nieoprocentowanym rachunku bieżącym (ROR) lub na słabej lokacie to finansowe samobójstwo. Musisz działać świadomie, dywersyfikować aktywa i uciekać z gotówką tam, gdzie procent składany pracuje na Twoją korzyść, a nie na korzyść urzędu skarbowego.
Anatomia lokaty bankowej – matematyczna iluzja zysku i "cichy pożeracz kapitału"
Aby zrozumieć, dlaczego lokaty w 2026 roku zawodzą jako narzędzie do budowania bogactwa, musimy przeprowadzić chłodną, bezemocjonalną analizę matematyczną. Lokata bankowa wydaje się produktem banalnie prostym: wpłacasz kapitał, bank gwarantuje jego zwrot wraz z odsetkami, a całość jest chroniona przez Bankowy Fundusz Gwarancyjny (BFG) do równowartości 100 000 euro. Gdzie jest haczyk? Haczyk kryje się w trzech literach: CPI (Consumer Price Index) oraz w 19-procentowym podatku Belki. Lokata bankowa nigdy nie gwarantuje Ci zysku realnego – gwarantuje jedynie zysk nominalny, wyrażony w jednostkach pieniężnych, których wartość z każdym miesiącem jest coraz niższa.
Przeanalizujmy to na konkretnym, hipotetycznym, ale w 100% oddającym realia rynkowe przykładzie z listopada 2026 roku. Załóżmy, że posiadasz 100 000 zł wolnych środków i udajesz się do przeciętnego polskiego banku, który oferuje Ci "promocyjną" lokatę na 12 miesięcy z oprocentowaniem 4,5 proc. w skali roku. Brzmi nieźle, prawda? Zobaczmy, co zostanie w Twojej kieszeni po 12 miesiącach.
- Krok 1: Obliczenie zysku brutto. 100 000 zł pomnożone przez 4,5 proc. daje Ci 4 500 zł odsetek przed opodatkowaniem.
- Krok 2: Haracz dla Skarbu Państwa. Automatycznie pobierany podatek od zysków kapitałowych (podatek Belki) wynosi 19 proc. z kwoty zysku. 19 proc. z 4 500 zł to równe 855 zł, które bezpowrotnie znika z Twojego konta na rzecz budżetu państwa.
- Krok 3: Zysk netto na lokacie. Na Twoje konto wraca kapitał początkowy powiększony o zysk po opodatkowaniu: 100 000 zł + (4 500 zł - 855 zł) = 103 645 zł.
- Krok 4: Zderzenie z inflacją (Uderzenie w siłę nabywczą). Załóżmy, że średnioroczna inflacja w tym okresie wyniosła 3,8 proc. (co jest bardzo optymistycznym założeniem w świetle wrześniowych odczytów 4,1 proc.). Aby utrzymać siłę nabywczą 100 000 zł sprzed roku, potrzebujesz na koniec roku kwoty 103 800 zł. Tymczasem Ty posiadasz zaledwie 103 645 zł. Wniosek? Realnie straciłeś 155 zł siły nabywczej! Twój kapitał nominalnie urósł, ale w sklepie, na stacji benzynowej i u fryzjera możesz za te kupić mniej niż rok temu.
To właśnie dlatego lokaty są nazywane "cichym pożeraczem kapitału". Dają Ci psikologiczne poczucie bezpieczeństwa i "pomnażania" pieniędzy, podczas gdy w rzeczywistości jedynie spowalniają tempo, w jakim inflacja kradnie Twoją zamożność. Co gorsza, w przypadku lokat długoterminowych (na 2 czy 3 lata), banki w 2026 roku oferują oprocentowanie rzędu 4,0 - 4,2 proc., co przy prognozach inflacyjnych NBP na kolejne lata gwarantuje ujemną stopę zwrotu realnego. Lokata to nie inwestycja. Lokata to parking dla pieniędzy, na którym musisz płacić za postój w postaci utraconej wartości nabywczej.
Obligacje Skarbowe Indeksowane Inflacją – egzoszkielet dla Twoich oszczędności
Skoro lokaty bankowe zawodzą w walce z inflacją, gdzie przeciętny Kowalski powinien szukać ratunku? Odpowiedź od lat jest niezmienna i pochodzi wprost od Ministerstwa Finansów: Detaliczne Obligacje Skarbowe Indeksowane Inflacją. To unikalny na europejską skalę instrument finansowy, który wprost w swojej konstrukcji zawiera mechanizm obronny przed wzrostem cen. W przeciwieństwie do lokat, gdzie walczysz z bankiem o każdy ułamek procenta marży, w obligacjach indeksowanych Twoim sprzymierzeńcem jest sam Skarb Państwa, który gwarantuje, że Twoje pieniądze zawsze zarobią więcej, niż wynosi oficjalny wskaźnik CPI.
Jak dokładnie działa ten mechanizm w ofercie na listopad 2026 roku? Obligacje indeksowane inflacją (najpopularniejsze to 4-letnie COI oraz 10-letnie EDO) posiadają hybrydową konstrukcję oprocentowania. W pierwszym roku trwania obligacji oprocentowanie jest stałe, z góry znane i gwarantowane (zazwyczaj oscyluje wokół 6,50 - 7,00 proc., co stanowi potężny zastrzyk gotówki na start). Jednak prawdziwa magia zaczyna się od drugiego roku. Wtedy oprocentowanie zmienia się na zmiennie i jest obliczane według prostego, ale genialnego wzoru:
Oprocentowanie = Wskaźnik Inflacji (CPI) + Stała Marża
Stała marża dla obligacji 4-letnich wynosi zazwyczaj 1,50 proc., a dla obligacji 10-letnich aż 2,00 proc.. Co to oznacza w praktyce? Oznacza to, że jeśli w przyszłym roku inflacja w Polsce wyniesie 5 proc., Twoje obligacje zarobią 7 proc. Jeśli inflacja wystrzeli do 8 proc., Twoje obligacje zarobią 10 proc. Jeśli inflacja spadnie do zera (deflacja), Twoje obligacje i tak zarobią 1,50 proc. lub 2,00 proc. (gwarantowana marża). Matematycznie nie ma opcji, abyś stracił realną siłę nabywczą kapitału. Zawsze, co do grosza, wyprzedzasz inflację o wartość stałej marży. To jedyny w Polsce powszechnie dostępny instrument detaliczny, który daje 100-procentową gwarancję dodatniej realnej stopy zwrotu przed opodatkowaniem.
Rodzaje obligacji dostępnych w listopadzie 2026 roku – co wybrać?
- Obligacje 3-miesięczne (OTS): Posiadają stałe oprocentowanie (obecnie ok. 2,00 proc.). To produkt dla osób, które traktują Skarb Państwa jak super-bezpieczny parking krótkoterminowy. Z punktu widzenia walki z inflacją są bezużyteczne, ale świetnie nadają się na przechowanie gotówki na 90 dni.
- Obligacje 2-letnie (DOS): Stałoprocentowe, z nieco wyższym oprocentowaniem niż lokaty. Dobre, gdy wiesz, że stopy procentowe NBP wkrótce drastycznie spadną i chcesz "zabetonować" sobie wyższy procent na dwa lata.
- Obligacje 4-letnie (COI) - Indeksowane Inflacją: Złoty środek dla większości polskich rodzin. Okres 4 lat to wystarczająco długo, by przeczekać ewentualne spiętrzenia inflacyjne, ale na tyle krótko, by nie zamrażać kapitału na dekadę. Marża 1,50 proc. powyżej CPI to uczciwy deal.
- Obligacje 10-letnie (EDO) - Indeksowane Inflacją: Absolutny "gamechanger" dla osób budujących kapitał emerytalny, prywatną rentę lub fundusz wolności finansowej. Marża 2,00 proc. powyżej inflacji przez dekadę, połączona z procentem składanym, potrafi zdziałać cuda. To najlepsza dostępna w Polsce tarcza antyinflacyjna dla kapitału, którego nie będziesz potrzebować przez najbliższe lata.
- Obligacje Rodzinne (ROS 6-letnie i ROD 12-letnie): Specjalna, uprzywilejowana oferta wyłącznie dla beneficjentów programu 800+. Oferują one wyższe marże (nawet do 2,75 proc. powyżej inflacji). Jeśli masz dzieci i pobierasz 800+, nie masz prawa trzymać tych pieniędzy na lokacie! Kupno obligacji rodzinnych to obowiązek każdego świadomego rodzica w 2026 roku.
Gwarancje, Płynność i Bezpieczeństwo – Bank vs Skarb Państwa
Najczęstszym argumentem osób broniących lokat bankowych jest "bezpieczeństwo". Twierdzą, że banki są bezpieczne, a obligacje to "jakaś giełda i ryzyko". To jeden z największych mitów finansowych krążących po Polsce. Musisz zrozumieć fundamentalną różnicę w strukturze gwarancji.
Lokata bankowa jest chroniona przez Bankowy Fundusz Gwarancyjny (BFG). BFG gwarantuje zwrot Twoich środków (kapitału i odsetek) do kwoty 100 000 euro w przypadku upadłości banku. Jest to świetne zabezpieczenie przed ryzykiem bankructwa prywatnej instytucji finansowej. Jednak co się stanie, gdy upadnie sam BFG? Albo gdy państwo polskie ogłosi niewypłacalność i przestanie drukować pieniądz? W skrajnych scenariuszach makroekonomicznych (tzw. "czarnych łabędziach"), gwarancje BFG mogą okazać się bezwartościowe, ponieważ BFG dysponuje jedynie środkami zgromadzonymi od banków, a w razie gigantycznego kryzysu systemowego musiałby zostać dokapitalizowany przez... Skarb Państwa.
Z kolei obligacje skarbowe są gwarantowane bezpośrednio przez Skarb Państwa Rzeczypospolitej Polskiej. Oznacza to, że za wypłatę Twoich odsetek i kapitału odpowiada cały aparat państwowy, z jego zdolnością do ściągania podatków i emisji pieniądza. Ryzyko niewypłacalności Skarbu Państwa (tzw. ryzyko suwerena) jest w przypadku Polski oceniane przez agencje ratingowe jako bardzo niskie, a w praktyce detalicznego inwestora wynosi zero. Co więcej, obligacje skarbowe oferują coś, czego lokaty nie posiadają: elastyczność i płynność bez utraty całości zysku.
Jeśli zerwiesz lokatę bankową przed upływem okresu umownego (np. po 11 miesiącach na lokacie 12-miesięcznej), bank zgodnie z regulaminem anuluje wszystkie naliczone odsetki. Wypłaca Ci jedynie "goły" kapitał początkowy. Tracisz w ten sposób cały wypracowany zysk i de facto ponosisz stratę wynikającą z inflacji. W przypadku obligacji skarbowych, możesz je wykupić przed terminem zapadalności w dowolnym momencie! Wystarczy złożyć dyspozycję w serwisie obligacjeskarbowe.pl. Skarb Państwa pobierze jedynie symboliczną opłatę manipulacyjną za przedterminowy wykup (zazwyczaj jest to 0,50 zł lub 2,00 zł od każdej obligacji o wartości nominalnej 100 zł). Odsetki naliczone do momentu wykupu zostają zachowane i wypłacone na Twoje konto. To gigantyczna przewaga nad sztywnymi ramami lokat bankowych.
Ucieczka z gotówką w 2026 roku – Alternatywy i Dywersyfikacja
Choć obligacje indeksowane inflacją powinny stanowić fundament (tzw. "bezpieczną poduszkę") Twojego portfela oszczędnościowego w 2026 roku, mądry inwestor nigdy nie wkłada wszystkich jajek do jednego koszyka. Gdzie jeszcze można uciec z gotówką, aby nie tylko chronić ją przed inflacją, ale realnie pomnażać jej siłę nabywczą? Oto sprawdzone sposoby na zarobek, które nie wymagają polecania konkretnych kont bankowych.
1. Złoto fizyczne – Odwieczny strażnik wartości
Złoto nie płaci odsetek, nie wypłaca dywidend i nie jest indeksowane do polskiego wskaźnika CPI. Złoto jest globalną walutą rezerwową, która od tysięcy lat chroni siłę nabywczą przed psuciem pieniądza fiducjarnego (papierowego). W 2026 roku, w obliczu rosnącego zadłużenia państw zachodnich i ciągłego dodruku pieniądza przez banki centralne, fizyczne złoto (monety bulionowe takie jak Krugerrand, Wiedeńscy Filharmonicy, czy sztabki certyfikowane) przeżywa renesans. Kupując złoto, nie inwestujesz w "zysk", ale w "ubezpieczenie" przed skrajnymi scenariuszami. Złoto najlepiej trzymać w sejfie bankowym lub w domu, w ukryciu. Pamiętaj, że w Polsce zakup złota inwestycyjnego (o próbie co najmniej 900 dla sztabek i 995 dla monet) jest całkowicie zwolniony z podatku VAT, a jeśli trzymasz je dłużej niż pół roku, zysk ze sprzedaży jest zwolniony z podatku dochodowego PIT.
2. Globalne Rynki Akcji (ETF-y) – Udział w zyskach największych korporacji świata
Akcje to udziały w realnych biznesach. W przeciwieństwie do lokaty, gdzie bank pożycza Twoje pieniądze komuś innemu i pobiera marżę, kupując akcje (lub co lepsze i tańsze – fundusze ETF na szerokie indeksy giełdowe), stajesz się współwłaścicielem globalnej gospodarki. Indeksy takie jak amerykański S&P 500 czy globalny MSCI World historycznie zawsze wygrywały z inflacją w horyzoncie dłuższym niż 7-10 lat. Firmy wchodzące w skład tych indeksów posiadają tzw. moaty ekonomiczne (fosy) – są w stanie przerzucać koszty inflacji na swoich klientów, podnosząc ceny swoich produktów i usług, co chroni ich marże. Inwestowanie w ETF-y wymaga założenia konta maklerskiego, akceptacji zmienności (w krótkim terminie giełda potrafi spadać o 20-30 proc.) oraz żelaznej dyscypliny. Jednak historyczna średnia stopa zwrotu z globalnych akcji (ok. 7-9 proc. rocznie ponad inflacją) czyni je niezastąpionym silnikiem bogacenia się.
3. Nieruchomości i Nowoczesne REIT-y
Polska miłość do "betonu" i cegieł jest legendarna. Nieruchomości w 2026 roku nadal drożeją, choć dynamika wzrostów wyhamowała względem lat 2021-2023. Kupno mieszkania na wynajem to jednak przedsięwzięcie angażujące ogromny kapitał, czas na remonty, użeranie się z lokatorami i podatki od najmu. Co jeśli masz tylko 50 000 zł i chcesz zainwestować w rynek nieruchomości? Z pomocą przychodzą fundusze typu REIT (Real Estate Investment Trusts) dostępne na giełdach światowych, lub polskie fundusze inwestycyjne zamknięte (FIZ) skupione na rynku komercyjnym. Pozwalają one czerpać zyski z czynszów biurowców, magazynów i centrów handlowych, bez konieczności fizycznego posiadania kluczy do drzwi.
Podatek Belki (19%) – Jak go legalnie "zhakować" w 2026 roku? (IKE oraz IKZE)
Wspomniałem o tym wcześniej, ale ten temat zasługuje na osobny, bardzo obszerny rozdział. Podatek od zysków kapitałowych (19 proc.) to największy wróg procentu składanego. Za każdym razem, gdy sprzedajesz akcje, zrywasz lokatę (czasami), lub gdy obligacje skarbowe wypłacają Ci odsetki, Skarb Państwa zabiera Ci prawie jedną piątą zysku. To drastycznie spowalnia tempo budowania majątku. Istnieją jednak w polskim systemie prawnym dwa potężne wehikuły, które pozwalają ten podatek całkowicie zignorować: IKE (Indywidualne Konto Emerytalne) oraz IKZE (Indywidualne Konto Zabezpieczenia Emerytalnego).
W 2026 roku limity wpłat na te konta są wyższe niż kiedykolwiek. Wpłacając środki na IKE i inwestując je w obligacje skarbowe indeksowane inflacją (tzw. IKE-Obligacje, prowadzone przez PKO Bank Polski), Twoje odsetki są co roku kapitalizowane i dopisywane do kapitału, ale nie jest od nich pobierany podatek Belki. Cały zysk brutto staje się Twoim nowym kapitałem, który w kolejnym roku pracuje na jeszcze większy zysk. Po osiągnięciu 60. roku życia wypłacasz całą kwotę i nie płacisz ani grosza podatku od zysków kapitałowych. To potęguje efekt kuli śnieżnej w sposób niewyobrażalny na standardowych kontach.
Jeszcze ciekawiej wygląda IKZE. Wpłaty na IKZE możesz odliczyć od podstawy opodatkowania w swoim rocznym zeznaniu PIT! Oznacza to, że jeśli zarabiasz dobrze i wpadłeś w drugi próg podatkowy (32 proc.) lub płacisz podatek liniowy (19 proc.), Skarb Państwa "zwraca" Ci podatek dochodowy od kwoty wpłaconej na IKZE. To natychmiastowy, pewny "zysk" z samej tylko optymalizacji podatkowej. Na IKZE również możesz kupować obligacje skarbowe, ETF-y czy akcje. Jedynym haczykiem jest to, że przy wypłacie z IKZE na emeryturze zapłacisz zryczałtowany podatek w wysokości 10 proc. od całości wypłacanej kwoty, co i tak jest znacznie korzystniejsze niż standardowe 19 proc. od zysków + brak odliczenia od PIT.
Psychologia Inwestora – Dlaczego tak bardzo boimy się Obligacji?
Skoro obligacje skarbowe indeksowane inflacją są matematycznie lepsze od lokat, bezpieczniejsze (gwarancja Skarbu Państwa) i bardziej płynne, dlaczego miliony Polaków nadal trzymają setki miliardów złotych na nisko oprocentowanych kontach oszczędnościowych? Odpowiedź leży w psychologii behawioralnej i braku edukacji finansowej. Lokata to produkt "znany". Od dziecka słyszymy, że pieniądze trzyma się w banku. Aplikacja bankowa jest kolorowa, intuicyjna, a założenie lokaty to jedno kliknięcie.
Obligacje skarbowe kojarzą się wielu osobom z "giełdą", "maklerami", "trudnymi wykresami" i "ryzykiem utraty kapitału". To błąd poznawczy. Detaliczne obligacje emisyjne Skarbu Państwa nie są notowane na giełdzie w taki sposób, jak akcje Orlenu czy PKO BP. Nie widzisz ich codziennej wyceny rynkowej. Kupujesz je za 100 zł, po roku masz np. 107 zł. To produkt para-bankowy, sprzedawany przez PKO BP i Pekao S.A., obsługiwany przez prosty serwis internetowy obligacjeskarbowe.pl. Strach przed nieznanym powstrzymuje Polaków przed sięgnięciem po instrument, który jest absolutnym "gamechangerem" w budowaniu zamożności. Złamanie tego psychologicznego oporu to pierwszy i najważniejszy krok do ucieczki z gotówką w 2026 roku.
Najczęstsze błędy popełniane przez oszczędzających w 2026 roku
- Uleganie "promocjom" bankowym na nowe środki: Banki kuszą oprocentowaniem 7 proc. na 3 miesiące, ale tylko do kwoty 50 000 zł i tylko dla "nowych środków". Po 3 miesiącach oprocentowanie spada do 1 proc., a Ty stoisz przed dylematem: co dalej? To zabawa w kotka i myszkę, która kosztuje Cię czas i energię.
- Ignorowanie obligacji rodzinnych: Rodzice trzymający środki z 800+ na standardowych kontach oszczędnościowych dosłownie wyrzucają pieniądze w błoto. Obligacje ROS i ROD to darmowy obiad na tacy, serwowany przez Ministerstwo Finansów.
- Panika podczas spadków na giełdzie: Jeśli uciekasz z gotówką w ETF-y, musisz zaakceptować, że rynki akcji potrafią tracić na wartości w krótkim terminie. Sprzedaż aktywów podczas krachu to najgorsza możliwa decyzja – zamieniasz "papierową" stratę na stratę rzeczywistą.
- Brak optymalizacji podatkowej: Płacenie 19 proc. podatku Belki, gdy masz do dyspozycji IKE i IKZE, to finansowa głupota. Wykorzystaj limity wpłat co do grosza, każdego roku.
- Trzymanie "poduszki finansowej" w gotówce w skarpecie: Inflacja zjada gotówkę w skarpecie tak samo jak na koncie ROR. Poduszka finansowa (np. 6-krotność miesięcznych wydatków) powinna leżeć na obligacjach 3-miesięcznych (OTS) lub na koncie oszczędnościowym, z którego można natychmiast wypłacić środki bez utraty odsetek.
Podsumowanie: Twój Plan Działania na Koniec 2026 Roku
Rok 2026 dobiega końca, a krajobraz finansowy Polski uległ znaczącym zmianom. Inflacja hamuje do 3,5 proc., stopy procentowe NBP stabilizują się na poziomie 3,75 proc., a banki systematycznie obniżają rentowność lokat. W takich warunkach trzymanie kapitału na tradycyjnych depozytach to powolna, ale pewna strata siły nabywczej. Odwieczny dylemat "Lokata czy Obligacje?" ma w 2026 roku tylko jedną logiczną, matematyczną odpowiedź dla osób chcących chronić i pomnażać majątek: Obligacje Skarbowe Indeksowane Inflacją (COI, EDO, ROS, ROD). Zapewniają one realny zysk ponad inflację, gwarancję Skarbu Państwa, elastyczność przedterminowego wykupu oraz możliwość zamknięcia ich w "kuloodpornych" wehikułach podatkowych, jakimi są IKE oraz IKZE.
Gdzie uciec z gotówką? Uciekaj w matematykę, w dywersyfikację i w wiedzę. Zbuduj swój portfel w oparciu o twarde aktywa: obligacje chroniące przed CPI, złoto ubezpieczające przed czarnymi łabędziami oraz globalne akcje napędzające długoterminowy wzrost. Nie daj się "cichemu pożeraczowi kapitału". Zrób audyt swoich finansów jeszcze dziś, zaloguj się do serwisu obligacjeskarbowe.pl, otwórz IKE i spraw, aby Twoje pieniądze w końcu zaczęły pracować na Ciebie, a nie na rzecz inflacji i urzędu skarbowego. Twoja finansowa przyszłość w 2027 roku i kolejnych dekadach zależy wyłącznie od decyzji, które podejmiesz właśnie teraz! 🚀
FAQ – Najczęściej zadawane pytania o Lokaty i Obligacje w 2026 roku
1. Czy obligacje skarbowe są w 100% bezpieczne? Czy to nie jest "giełda"?
Tak, detaliczne obligacje emisyjne Skarbu Państwa są uważane za najbezpieczniejszy instrument finansowy dostępny w Polsce. Nie są one notowane na giełdzie w sposób narażający Cię na codzienne wahania cen rynkowych (chyba że świadomie kupujesz obligacje hurtowe na rynku Catalyst). Za wypłatę kapitału i odsetek gwarantuje Skarb Państwa, co eliminuje ryzyko bankructwa emitenta. Są znacznie bezpieczniejsze niż jakakolwiek lokata bankowa w skrajnych scenariuszach systemowych.
2. Co się stanie, gdy będę musiał zerwać lokatę lub wykupić obligacje przed terminem?
W przypadku lokaty bankowej zerwanie jej przed upływem okresu umownego zazwyczaj oznacza utratę WSZYSTKICH naliczonych odsetek – bank oddaje Ci tylko kapitał początkowy. W przypadku obligacji skarbowych możesz je wykupić w dowolnym momencie. Skarb Państwa pobierze jedynie niewielką opłatę manipulacyjną (np. 2 zł od obligacji 4-letniej), a wszystkie odsetki naliczone do dnia wykupu zostaną Ci wypłacone. Obligacje wygrywają pod kątem płynności.
3. Jak w praktyce kupić obligacje indeksowane inflacją przez internet?
Proces jest bardzo prosty i w 100% zdalny. Wystarczy wejść na stronę obligacjeskarbowe.pl, założyć konto (możesz użyć Profilu Zaufanego do weryfikacji tożsamości), powiązać je ze swoim kontem bankowym i złożyć zlecenie zakupu. Minimalna kwota inwestycji to zaledwie 100 zł (jedna obligacja). Środki są księgowane w ciągu kilku dni roboczych.
4. Czy opłaca się kupować obligacje indeksowane, gdy inflacja spada (np. do 3,5 proc.)?
Zdecydowanie tak! Mechanizm "Inflacja + Marża" działa w obie strony. Jeśli inflacja spada, Twoje oprocentowanie również spadnie, ale ZAWSZE będzie wyższe od inflacji o gwarantowaną marżę (np. 2 proc.). Jeśli inflacja wyniesie 3,5 proc., zarobisz 5,5 proc. To wciąż znacznie więcej niż na którejkolwiek bezpiecznej lokacie bankowej pod koniec 2026 roku. Dodatkowo, kupując obligacje 10-letnie, "betonujesz" sobie wysoką marżę na całą dekadę, niezależnie od tego, co zrobi Rada Polityki Pieniężnej ze stopami procentowymi.
5. Jaka jest główna różnica między obligacjami 4-letnimi (COI) a 10-letnimi (EDO)?
Różnica leży w horyzoncie czasowym i wysokości stałej marży. Obligacje 4-letnie (COI) oferują marżę zazwyczaj na poziomie 1,50 proc. i są idealne do ochrony kapitału w średnim terminie. Obligacje 10-letnie (EDO) oferują wyższą marżę (ok. 2,00 proc.) oraz posiadają mechanizm kapitalizacji odsetek dopiero na samym końcu okresu (lub przy przedterminowym wykupie), co przy długim horyzoncie czasowym potęguje efekt procentu składanego, zwłaszcza jeśli zamkniesz je w ramach konta IKE. EDO to najlepszy wybór na prywatną emeryturę.